

Единна входна точка на НСИ: какво е известно към 1 ноември 2026 г.
 Абонирай се за седмичния е-бюлетин
Какво съобщи НСИ
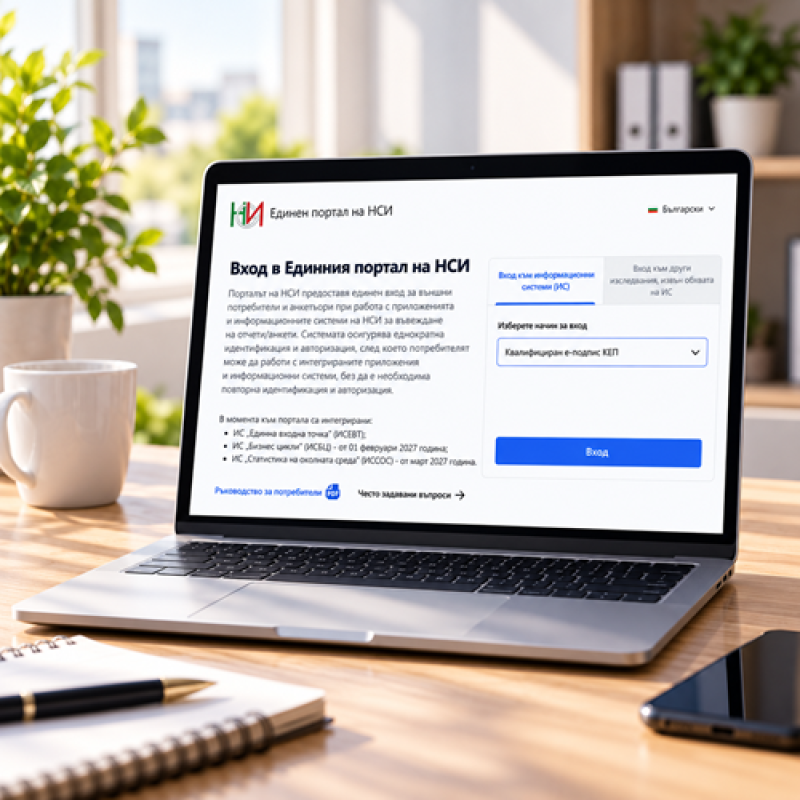
На 27 октомври 2026 г. НСИ обяви информационна кампания до близо 500 000 фирми за въвеждането на Единния портал (portal.nsi.bg) и ИС „Единна входна точка“. Според съобщението от 1 януари 2027 г. годишните отчети за дейността, годишните финансови отчети и декларациите по чл. 38 ЗСч „ще се подават единствено онлайн през информационната система на НСИ“. Към системата се присъединява Агенцията по вписванията.
Системата започва работа в 00:00 ч. на 1 януари 2027 г. и предстои приемане на наредба за реда, начина и сроковете за подаване на отчетите и за публикуване на документи в Търговския регистър.
За вход в Единния портал на НСИ е необходима регистрация, която се извършва с Квалифициран електронен подпис (хардуерен, мобилен или облачен) или Системата за Е-автентификация на Министерство на иновациите и дигиталната трансформация. Само физически лица могат да се регистрират и с Персонален идентификационен код (ПИК) на НАП.
Управителите и собственици на фирми могат да упълномощят свои служители или други физически или юридически лица за подаването на Годишните отчети за дейността (ГОД), Годишните финансови отчети (ГФО) и Декларации по чл. 38 от Закона за счетоводството. Предвидена е възможност упълномощените, в зависимост от дадените им права от собствениците или управителите на предприятия, да преупълномощят трети лица.
Единният портал на НСИ вече е достъпен за регистрации, упълномощавания и преупълномощавания, като над 5 хиляди фирми и предприятия са се регистрирали.
Вход в портала (по ЧЗВ и ръководството на портала)
- Идентификация с КЕП (хардуерен, мобилен или облачен), с е-Автентикация на МИДТ или с ПИК на НАП.
- ПИК на НАП е само за физически лица и еднолични търговци. С ПИК не могат да се извършват упълномощавания и не може да се подава заявление към ТРРЮЛНЦ за обявяване на ГФО и на декларация по чл. 38, ал. 9, т. 2, б. „а“ ЗСч.
- Необходим е софтуер за подписване BISS и браузър Firefox, Chrome или Edge. Поддържат се КЕП от Борика, Евротръст, Инфонотари, Информационно обслужване и СЕП България.
Нотариално заверените пълномощни
Ръководството на портала описва единствено електронно упълномощаване, подписано с КЕП. Ред за представяне на нотариално заверено пълномощно или на негов електронен образ не е описан. В отговори под публикацията на НСИ във Facebook, дадени не от официалния профил на институцията, се посочва, че стари пълномощни няма да се сканират, тъй като упълномощаването е електронно и безплатно.
Чл. 15, ал. 3 ЗТРРЮЛНЦ е в сила и непроменен: обявяването може да се заяви и от съставителя на финансовите отчети с нотариално заверено пълномощно. Ал. 5 предвижда при подаване по електронен път да се представя електронен образ на пълномощното. Как ще се прилагат през системата, не е публикувано.
Въпроси, поставени публично
Под публикацията на НСИ от 27 октомври във Фейсбук има десетки коментари на счетоводители. НСИ ограничи коментирането и на 28 октомври от официалния си профил съобщи, че ще вземе предвид бележките по същество и ще информира за предприетите действия. Поставените въпроси:
- Как ще се упълномощава счетоводител от управител, който няма КЕП, включително управител, живеещ извън България.
- Защо не се признават съществуващите нотариално заверени пълномощни.
- Защо се изисква подпис от всички лица, вписани в Търговския регистър. Потребители съобщават, че при ООД с двама управители „заедно и поотделно“ пълномощно с подпис само на единия се е потвърдило след предупредително съобщение.
- Защо не се прехвърлят пълномощните, регистрирани в НАП.
- Трябва ли всеки служител в счетоводна кантора да има собствен КЕП.
Официален отговор на НСИ по тези въпроси към 1 ноември 2026 г. няма.
Какво не е публикувано
- Наредбата по чл. 20, ал. 5 ЗСт за реда, начина и сроковете за подаване през системата.
- Срокът за годишния отчет за дейността за 2026 г.
- Редът за обявяване на ГФО на акционерните дружества и на одитираните дружества.
- Дали подаването на ГОД през портала на НАП заедно с годишната данъчна декларация отпада.
Източници: НСИ, 27.10.2026, НСИ, 01.10.2026, Единен портал на НСИ, Ръководство за потребители (PDF), Често задавани въпроси, ЗТРРЮЛНЦ, Публикация на НСИ във Facebook, 27.10.2026
Настоящото изложение има информативен и опознавателен характер. Изразява личното професионално мнение на авторите на сайта и не представлява конкретен съвет или консултация
Напиши коментар
Популярни публикации
Коментари